Réouverture du dispositif « Investir pour mon exploitation d'élevage (FEADER - Dispositif 201) »

Date limite de dépôt des dossiers le 12/06/2026

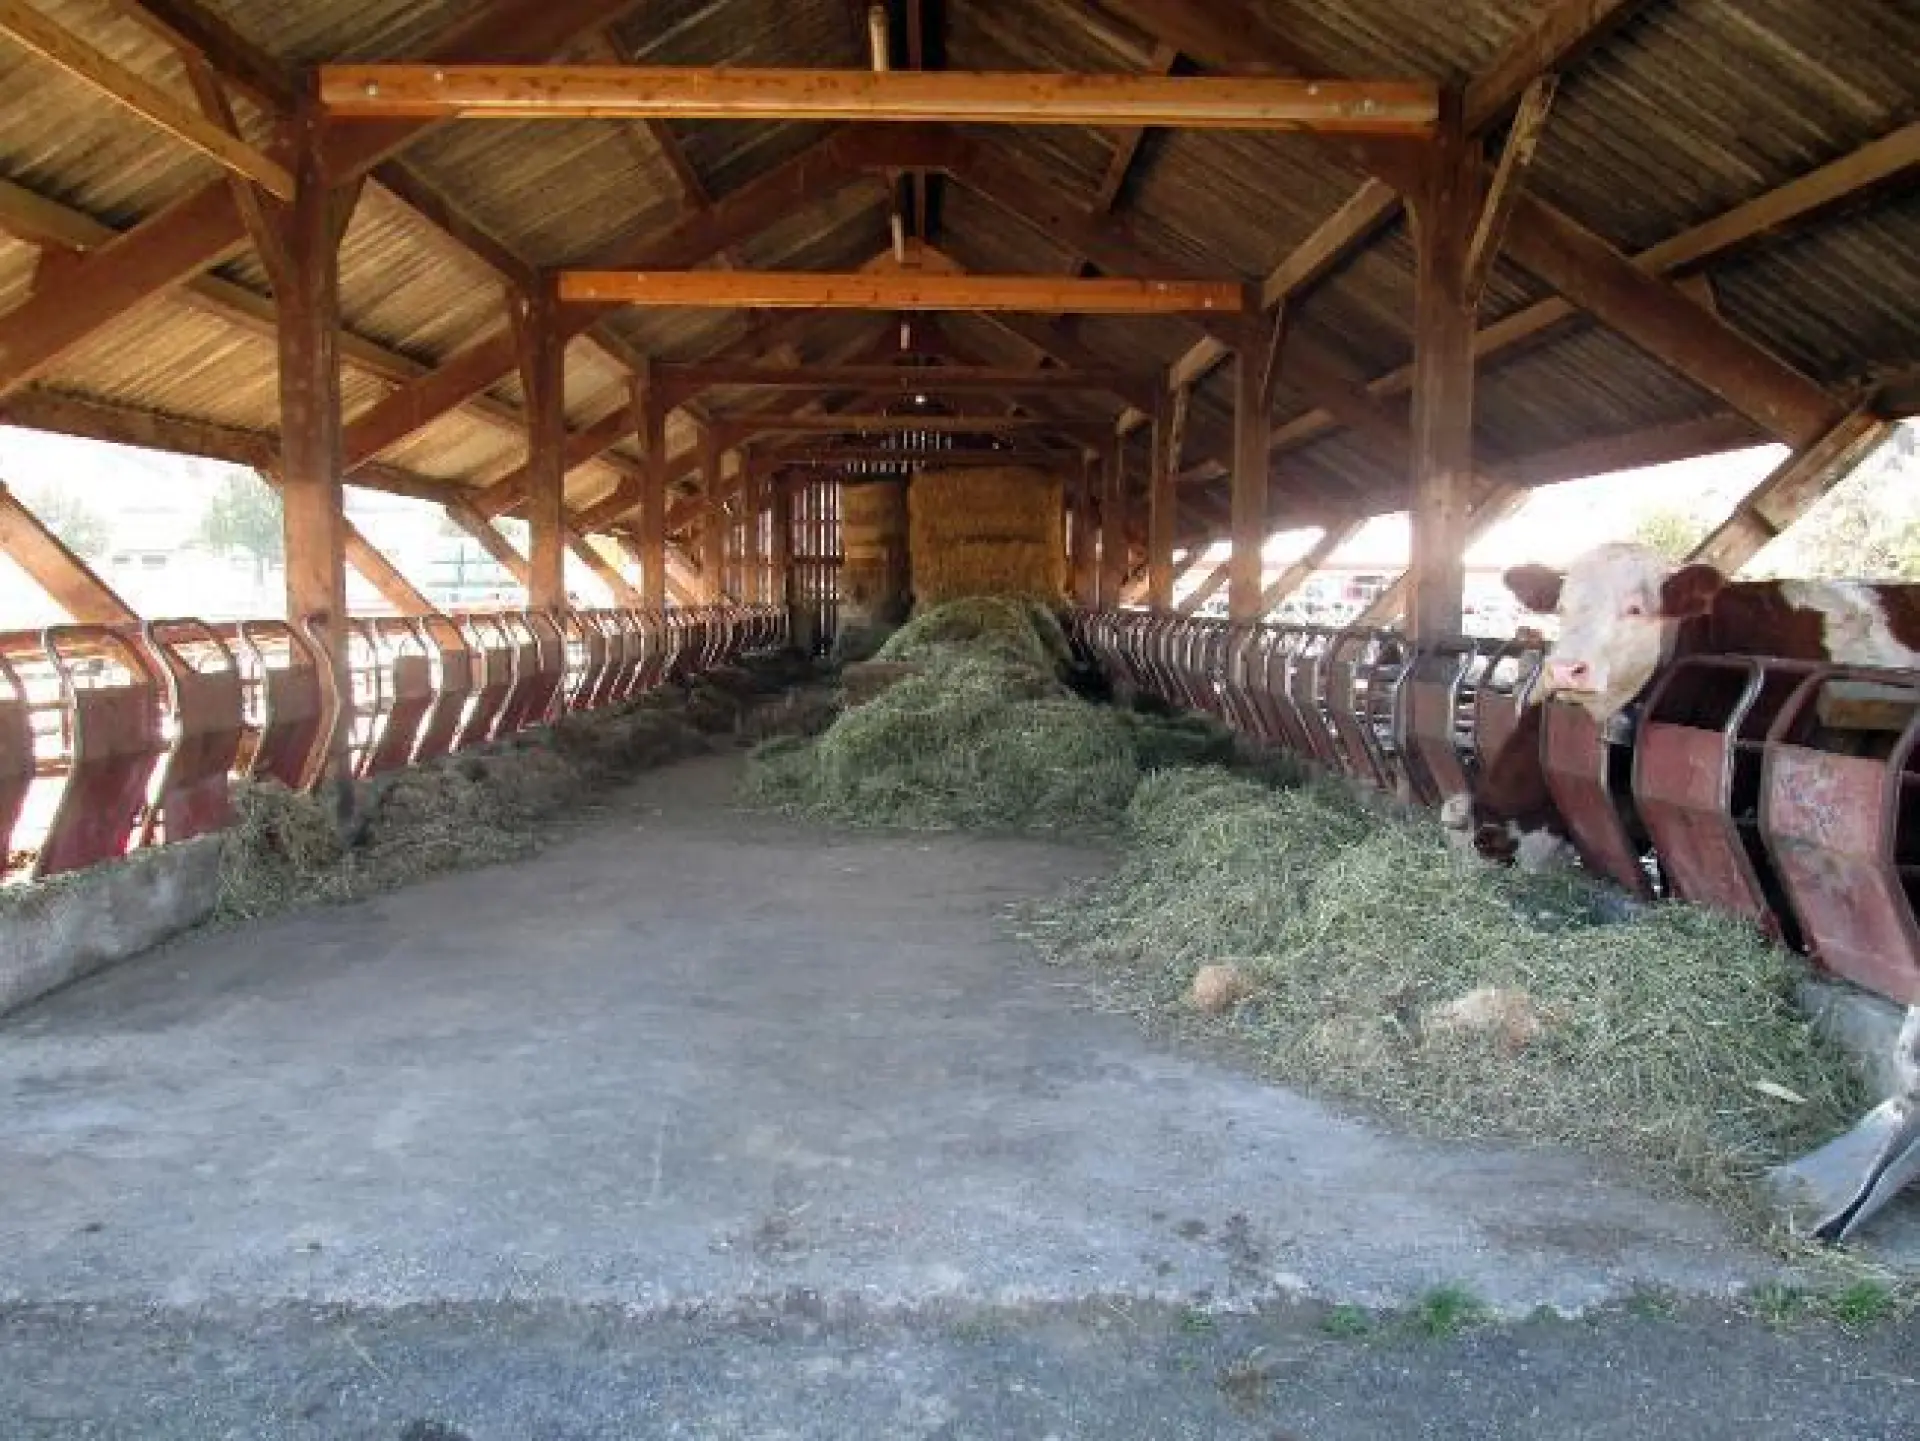
Vaches mangeant du foin dans une étable ouverte en bois. Vaches mangeant du foin dans une étable ouverte en bois.

Réouverture du dispositif 201 « investir pour mon exploitation d’élevage »

  • Date limite de dépôt des dossiers  = 12/06/2026
  • Questionnement actuel quant à l’ouverture d’appels à projet pour 2027
  • Les accords de banque ne sont plus demandés
  • La principale nouveauté repose sur la récurrence avec la possibilité d’obtenir une subvention supplémentaire si le cheptel du porteur de projet est victime d’une maladie engendrant une éradication obligatoire dans les 36 mois précédents la demande (date de l’Arrêté Préfectoral de Déclaration d’Infection - APDI). (rappel : les projets sont classés par type ( 1 = logement animaux, 2 : stockage fourrage, 3= matériel d’élevage etc—vous pouvez déposer 3 dossiers (1 par type et 1 au choix entre le type 1 et 2 (construction de bâtiment))
  • Conditions de taux et de plafonds :


Constructions neuves ou rénovations de bâtiments d’élevage (types de projets 1, 2, 3)

  • Le plafond est fixé à 180 000€ HT de dépenses éligibles retenues après instruction par dossier.

  • Pour les GAEC totaux avec deux associés, le plafond est porté à 330 000 € HT de dépenses éligibles retenues après instruction par dossier.

  • Pour les GAEC totaux de trois associés et plus, le plafond est porté à 450 000 € HT de dépenses éligibles retenues après instruction par dossier.

Autres types de projets

  • Le plafond est fixé à 50 000 € HT de dépenses éligibles retenues après instruction.

  • Pour les GAEC totaux avec deux associés, le plafond est porté à 100 000 € HT de dépenses éligibles retenues après instruction.

  • Pour les GAEC totaux de trois associés et plus, le plafond est porté à 150 000 € HT de dépenses éligibles retenues après instruction.

6.2 Modalité de calcul de l’aide

Le taux d’aide appliqué aux projets sélectionnés est de 25 % de l’assiette des dépenses éligibles HT retenues par le service instructeur. Ce taux d’aide peut être modulé de la façon suivante :

  • Si nouvel installé ou jeune agriculteur selon les modalités définies dans le document « règles communes », le taux de la modulation appliqué au dossier de demande d’aide sera différent selon les situations ci-dessous :
    • Jeune agriculteur ou nouvel installé au sein d’une entreprise individuelle ou d’une entreprise collective hors GAEC : taux de 5 % ;
    • 1 jeune agriculteur ou 1 nouvel installé présent au sein d’un GAEC : taux de 2 % ;
    • A partir de 2 jeunes agriculteurs ou nouveaux installés présents au sein d’un GAEC : taux de 5 %.
  • 5 % pour les investissements portés par une structure d’enseignement agricole possédant une exploitation agricole respectant les conditions d’éligibilité de l’agriculteur actif.
  • 5 % pour les investissements en zone de montagne ou + 10 % pour les investissements en zone de haute-montagne (selon les modalités définies dans le document « règles communes »).

Ces modulations sont cumulables. Elles seront vérifiées au moment de l’instruction de la demande d’aide. Pour les jeunes agriculteurs, un certificat de constatation d’installation sera demandé à la première demande de paiement. En cas de non-respect des objectifs de votre projet, des diminutions du montant de la subvention pourront être appliquées. Les modalités d’application seront définies dans la décision juridique d’attribution de l’aide.

Votre conseiller d’entreprise est à votre disposition pour vous accompagner dans vos projets

Ces contenus peuvent vous intéresser

Herbes sèches dorées en gros plan, journée ensoleillée

Plan sécheresse 2026

Face aux conséquences de la sécheresse exceptionnelle de l’été 2026, le Gouvernement a annoncé un plan d’urgence de plus d’un milliard d’euros destiné à soutenir...
En savoir plus
Chef d'entreprise et son conjoint travaillant ensemble sur des documents administratifs

Fin du statut de conjoint collaborateur : anticipez la transition

Le statut de conjoint collaborateur évolue. Depuis la réforme entrée en vigueur le 1er janvier 2022, ce statut est désormais limité à une durée maximale de 5 ans....
En savoir plus
Documents comptables et calcul de l'impôt sur les bénéfices

Impôt sur les bénéfices et conservation des documents : les précisions réglementaires

En savoir plus